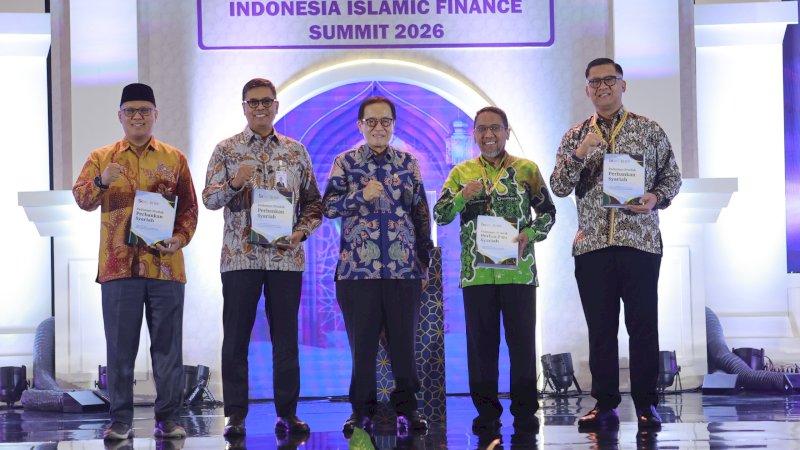
RAKYATKU.COM,MAKASSAR – Otoritas Jasa Keuangan (OJK) meluncurkan tiga pedoman produk perbankan syariah sebagai upaya memperkuat karakteristik layanan keuangan syariah sekaligus memperluas dukungan pembiayaan terhadap sektor riil di Indonesia.
Tiga pedoman yang diluncurkan tersebut mencakup Pedoman Produk Ijarah, Pedoman Produk Ijarah Muntahiyah Bittamlik (IMBT), dan Pedoman Produk Wakalah Penjualan Aset Ready Stock.
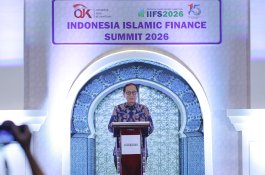
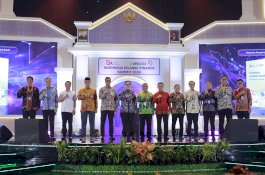
Peluncuran berlangsung dalam Pertemuan Tahunan Perbankan Syariah (PTBS) ke-4 yang menjadi bagian dari rangkaian Indonesia Islamic Finance Summit (IIFS) 2026 di Makassar, Selasa (3/11/2026).
Baca Juga : OJK Perkuat Struktur Perbankan Syariah, Dorong Konsolidasi hingga Pengembangan Produk Investasi
Kebijakan ini diharapkan menjadi acuan bagi industri perbankan syariah dalam mengembangkan produk dan layanan yang sesuai dengan prinsip syariah sekaligus menjawab kebutuhan masyarakat, baik untuk keperluan konsumtif maupun produktif.
Ketiga pedoman tersebut juga melengkapi sembilan pedoman produk yang telah diterbitkan sebelumnya. Seluruhnya menjadi bagian dari implementasi Roadmap Pengembangan dan Penguatan Perbankan Syariah Indonesia (RP3SI) 2023–2027.
Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, mengatakan pengembangan produk dengan karakteristik khas syariah perlu berjalan seiring dengan penguatan struktur industri.
Baca Juga : Pemprov Sulsel Dorong Pembiayaan Syariah untuk UMKM, Perdagangan hingga Industri Halal
Menurutnya, berbagai inisiatif tersebut diarahkan untuk meningkatkan kontribusi perbankan syariah terhadap perekonomian nasional.
"Semua inisiatif ini dilakukan agar perbankan syariah berkembang dengan pesat, menjadi pilihan utama masyarakat, dan mendorong ekonomi Indonesia tumbuh lebih tinggi melalui peningkatan pembiayaan di semua sektor ekonomi, termasuk UMKM," ujar Dian.
### Tiga Pedoman dengan Fungsi Berbeda
Baca Juga : Mengenal Ijarah dan IMBT, Dua Skema Pembiayaan Syariah untuk Kebutuhan Produktif dan Konsumtif
OJK menyusun ketiga pedoman tersebut untuk memberikan acuan yang lebih komprehensif dan aplikatif bagi industri perbankan syariah.
Pedoman pertama adalah Produk Ijarah. Skema ini ditujukan bagi nasabah yang membutuhkan manfaat atau pemanfaatan suatu aset tanpa harus melakukan pengalihan kepemilikan.
Dalam penerapannya, produk Ijarah dapat digunakan untuk memenuhi kebutuhan produktif, seperti penyewaan rumah toko atau ruko, kantor, gudang, mesin, kendaraan, serta berbagai sarana produktif lainnya.
Baca Juga : Aset Perbankan Syariah Tembus Rp1.108 Triliun, Pangsa Pasar Capai 7,53 Persen
Pembayaran sewa dapat dilakukan secara bertahap sesuai dengan mekanisme yang diterapkan dalam produk tersebut.
Skema ini memberikan pilihan bagi pelaku usaha yang membutuhkan fasilitas atau sarana penunjang kegiatan bisnis tanpa harus memiliki aset yang digunakan.
Pedoman kedua adalah Produk Ijarah Muntahiyah Bittamlik atau IMBT. Berbeda dengan Ijarah, skema IMBT menggunakan mekanisme sewa yang diakhiri dengan pengalihan kepemilikan aset kepada nasabah.
Baca Juga : OJK Tekankan Kualitas Pembiayaan UMKM, Perbankan Syariah Diminta Lebih Tepat Sasaran
Produk ini dapat dimanfaatkan untuk kebutuhan ritel atau konsumtif, seperti kepemilikan rumah dan kendaraan.
Selain itu, IMBT juga dapat digunakan untuk kebutuhan produktif, antara lain kepemilikan ruko, kantor, gudang, dan mesin.
Dengan adanya pedoman tersebut, industri perbankan syariah memiliki acuan dalam mengembangkan layanan yang dapat menjangkau kebutuhan individu maupun pelaku usaha.
Baca Juga : OJK Tekankan Kualitas Pembiayaan UMKM, Perbankan Syariah Diminta Lebih Tepat Sasaran
Sementara itu, pedoman ketiga adalah Produk Wakalah Penjualan Aset Ready Stock yang diarahkan untuk mendukung pembiayaan rantai pasok atau supply chain financing.
Melalui skema ini, nasabah yang berperan sebagai pemasok dapat memperoleh likuiditas ketika menjual persediaan barang yang telah tersedia kepada bank.
Mekanisme tersebut memungkinkan pemasok mendapatkan dana tanpa harus menunggu pembayaran yang ditangguhkan oleh pembeli akhir.
Baca Juga : OJK Tekankan Kualitas Pembiayaan UMKM, Perbankan Syariah Diminta Lebih Tepat Sasaran
Kehadiran pedoman ini diharapkan dapat mendukung kelancaran aktivitas usaha, terutama bagi pelaku bisnis yang membutuhkan ketersediaan likuiditas untuk menjaga perputaran persediaan dan kegiatan operasional.
### Dukung Pembiayaan Sektor Riil dan UMKM
Peluncuran ketiga pedoman tersebut memperlihatkan arah pengembangan produk perbankan syariah yang semakin diarahkan pada kebutuhan sektor riil.
Baca Juga : OJK Tekankan Kualitas Pembiayaan UMKM, Perbankan Syariah Diminta Lebih Tepat Sasaran
Sektor riil mencakup berbagai aktivitas ekonomi yang menghasilkan barang dan jasa, termasuk perdagangan, industri, serta kegiatan usaha produktif lainnya.
Dalam konteks tersebut, perbankan syariah diharapkan tidak hanya menyediakan layanan keuangan, tetapi juga memiliki produk yang dapat mendukung aktivitas ekonomi masyarakat.
Pilihan pembiayaan untuk pemanfaatan aset, kepemilikan aset melalui skema sewa yang diakhiri pengalihan kepemilikan, hingga dukungan likuiditas bagi pemasok menjadi bagian dari pengembangan layanan tersebut.
Baca Juga : OJK Tekankan Kualitas Pembiayaan UMKM, Perbankan Syariah Diminta Lebih Tepat Sasaran
UMKM juga menjadi salah satu sektor yang mendapat perhatian dalam arah kebijakan OJK.
Dian Ediana Rae menegaskan bahwa pengembangan perbankan syariah perlu meningkatkan kontribusinya terhadap seluruh sektor ekonomi, termasuk UMKM.
Dengan pengembangan produk yang lebih beragam dan memiliki karakteristik sesuai kebutuhan nasabah, perbankan syariah diharapkan dapat memperluas jangkauan pembiayaan kepada pelaku usaha.
Baca Juga : OJK Tekankan Kualitas Pembiayaan UMKM, Perbankan Syariah Diminta Lebih Tepat Sasaran
Namun, penguatan pembiayaan juga perlu memperhatikan kualitas penyalurannya agar manfaatnya dapat dirasakan secara berkelanjutan oleh sektor produktif.
### Melibatkan DSN-MUI dan Industri Perbankan
Penyusunan tiga pedoman produk tersebut dilakukan melalui sinergi antara OJK, Dewan Syariah Nasional–Majelis Ulama Indonesia (DSN-MUI), industri perbankan syariah, serta para pemangku kepentingan terkait.
Baca Juga : OJK Tekankan Kualitas Pembiayaan UMKM, Perbankan Syariah Diminta Lebih Tepat Sasaran
Keterlibatan berbagai pihak tersebut menjadi bagian dari upaya menyusun pedoman yang dapat diterapkan oleh industri sekaligus memperhatikan karakteristik produk keuangan syariah.
Peluncuran pedoman ini juga tidak terlepas dari agenda pengembangan industri perbankan syariah dalam RP3SI 2023–2027.
Melalui peta jalan tersebut, OJK mendorong penguatan industri, mulai dari pengembangan produk, peningkatan kapasitas bisnis, hingga perluasan kontribusi perbankan syariah terhadap perekonomian.
Baca Juga : OJK Tekankan Kualitas Pembiayaan UMKM, Perbankan Syariah Diminta Lebih Tepat Sasaran
Pertemuan Tahunan Perbankan Syariah ke-4 di Makassar turut menjadi forum untuk mempertemukan regulator, pemerintah, industri perbankan, dan berbagai pemangku kepentingan dalam membahas arah pengembangan keuangan syariah nasional.
Rangkaian kegiatan tersebut mencakup sarasehan industri perbankan syariah, sosialisasi pedoman produk, serta lokakarya percepatan pengembangan ekosistem keuangan syariah Indonesia.
Melalui peluncuran tiga pedoman baru ini, OJK berharap industri perbankan syariah memiliki acuan yang semakin kuat dalam mengembangkan produk sesuai prinsip syariah dan kebutuhan masyarakat.
Baca Juga : OJK Tekankan Kualitas Pembiayaan UMKM, Perbankan Syariah Diminta Lebih Tepat Sasaran
Pada akhirnya, pengembangan produk tersebut diharapkan dapat memperluas akses pembiayaan, mendukung kegiatan usaha produktif, serta meningkatkan kontribusi perbankan syariah terhadap pertumbuhan ekonomi nasional.